物価高が家計を圧迫し続けるなか、固定費削減の筆頭候補として見直されているのが生命保険や医療保険です。そのなかで、宮城県内でも圧倒的な加入率を誇り、世代を超えて選ばれているのが「宮城県民共済」です。「月々わずか2,000円台から加入でき、しかも掛け金の一部が戻ってくる」という噂を聞き、民間保険からの乗り換えを検討する人が後を絶ちません。
しかし、ネット上の口コミを精査すると、「本当に民間保険よりお得なのか」「高齢になったときの保障が薄すぎるのではないか」といった疑問や不安の声も散見されます。目先の安さだけで加入を決めてしまい、いざというときに十分な給付金を受け取れなければ本末転倒です。現場の契約者データや独自取材をもとに、宮城県民共済の真の実力と加入前に把握すべき盲点を徹底的に解剖します。
【2026年最新】宮城県民共済の評判と割戻金の振込時期|「民間よりお得」の真実
宮城県内で保険の話題になると、必ずと言っていいほど名前が挙がるのが宮城県民共済です。地元住民の間でこれほど支持される背景には、掛け金の圧倒的な安さと「割戻金(わりもどしきん)」と呼ばれる独自システムが存在します。公表されている事業報告資料によると、共済は営利を目的としない生活協同組合によって運営されており、毎年の決算で余剰金が発生した場合、加入者へ返還される仕組みが徹底されています。
契約者の間で毎年大きな話題となる割戻金の振込時期は、原則として毎年8月上旬から中旬です。指定口座に直接現金が振り込まれるため、家計を預かる世代にとっては「ちょっとした夏のボーナス」のような感覚で受け止められています。気になる2026年最新の割戻率の動向ですが、近年の医療費支払いや自然災害の発生状況によって毎年変動するものの、依然として民間生保にはない大きな還元メリットを保っています。公式発表データを見ても、例えば新型火災共済における2024年度(令和6年度)の割戻率は払込掛金の20.00%を記録しており、実質的な負担額を大きく押し下げています。
実際に宮城県民共済の評判を地元仙台市や石巻市などの加入者に取材すると、「民間保険に入っていた頃は毎月1万円以上払っていたが、共済に変えてから浮いたお金を教育費に回せた」「割戻金が戻ってくるため、実質月額1,500円前後で保障が維持できている」といった家計防衛面での絶賛の声が目立ちます。一方で、「民間保険と完全に同一の安心感を求めて加入すると肩透かしを食らう」というシビアな意見もあり、安さの裏にある設計思想を見極める必要があります。
【徹底比較】総合保障2型と民間医療保険の決定打|数値データで見抜く実力差
宮城県民共済の主力商品である「総合保障型」、なかでも加入者の大半が選択する「総合保障2型」は、月額2,000円という一律の掛金で、病気・ケガによる入院から後遺障害、死亡までを幅広くカバーするパッケージ設計が特徴です。これに対し、民間の医療保険や生命保険は個別のニーズに応じた特約を組み上げるオーダーメイド型が主流となっています。
両者の構造的な違いとコストパフォーマンスを浮き彫りにするため、代表的な保障項目と実質費用を比較検証しました。
| 比較項目 | 宮城県民共済(総合保障2型) | 一般的な民間医療保険(終身タイプ) | 編集部の客観的評価 |
|---|---|---|---|
| 月額掛金 / 保険料 | 一律 2,000円 (年齢・性別問わず一律) |
約3,000円〜6,000円超 (年齢や性別により上昇) |
若年層から中年層まで共済の圧倒的低コストが際立つ |
| 病気入院給付金(日額) | 4,500円 (1日目から124日目まで) |
5,000円〜10,000円 (通算日数上限あり) |
短期入院では共済で十分だが長期や重病時は民間が手厚い |
| 交通事故・ケガ入院 | 5,000円 (1日目から184日目まで) |
5,000円〜10,000円 | 突発的な事故や怪我に対して手厚く配分されている |
| 病気死亡保障 | 400万円 (18歳〜60歳の場合) |
主契約には含まれず (別途終身・定期保険が必要) |
医療と死亡が1つのパッケージに含まれる手軽さが特徴 |
| 実質負担軽減(割戻金) | あり (年決算で余剰分を返還) |
原則なし (掛け捨て型の場合) |
実質月額コストをさらに2〜3割引き下げる決定打 |
| 保障期間(終身対応) | 最長85歳まで (65歳以降は保障額削減) |
終身保障 (一生涯保障が継続) |
老後の医療費リスクに備えるなら民間保険に軍配が上がる |
このように民間医療保険との比較を行うと、掛金に対するコストパフォーマンスの高さでは宮城県民共済が突出しています。一般的な民間保険で同等の死亡保障と入院保障を揃えようとすれば、30代・40代であっても月額掛金は数倍に膨らみます。しかし、次に解説する構造的な制約を見落とすと、思わぬ落とし穴にはまることになります。
一般に知られていない盲点とネットの誤解|宮城県民共済のデメリット
インターネット上の掲示板やSNSでは「共済だけで一生安心」という極端な意見も見られますが、共済の設計思想を正しく把握しているFP(ファイナンシャルプランナー)や保険ジャーナリストは、口を揃えて注意喚起を行っています。契約者が後から後悔しやすい宮城県民共済のデメリットは、主に3つのポイントに集約されます。
第一の落とし穴は、「60歳および65歳以降の保障激減」です。総合保障2型は現役世代である18歳から60歳までは手厚い内容となっていますが、60歳を超えると病気死亡共済金が400万円から230万円へと引き下げられます。さらに65歳を超えると「熟年型」へ移行し、保障額は段階的に縮小。そして満85歳を迎えると保障は完全に終了します。日本人の平均寿命が女性87歳、男性81歳を超える時代において、「医療費が最もかさむ80代後半以降に無保険状態になる」というリスクは極めて深刻です。
第二の盲点は、「先進医療や重度のがん治療に対する特約の限界」です。民間保険では一般的な「先進医療特約(通算2,000万円まで実費保障)」や「がん診断一時金100万円」といったピンポイントの手厚い特約について、共済では「医療特約」などの追加オプションで補えるものの、民間先進医療保険ほどの自由度や支払限度額には届きません。重粒子線治療など数百万円単位の自費負担が発生する治療法を選択した場合、共済金だけではカバーしきれない現実があります。
第三に、病気による「通院保障」が基本コースに含まれていない点です。交通事故や不慮の事故による通院は1日目から手厚く保障されますが、病気治療のための通院は対象外となります。短期入院から早期退院し、通院しながら抗がん剤治療を継続するような現代医療のトレンドに対し、基本型のみでは給付を受けられないケースがあることを認識しておく必要があります。
ライフステージ別の保障ラインナップ|こども共済から熟年型・火災共済まで
宮城県民共済の魅力は、現役世代向けの総合保障型だけにとどまりません。子育て世代からシニア層、さらには住まいの防衛まで、網羅的なラインナップが用意されています。
子育て世帯から絶大な支持を集めているのが、生命共済「こども共済の保障内容」です。月掛金わずか1,000円(こども1型)または2,000円(こども2型)で、0歳から18歳までの子どもの病気・ケガ入院はもちろん、骨折などによるケガの通院まで幅広くカバーします。特に保護者から高く評価されているのが、第三者への損害賠償責任保障(最高100万円〜200万円)が付帯している点です。「子どもが他人の車を傷つけてしまった」「店舗の商品を誤って壊した」といった日常のトラブルにも迅速に対応できるため、育児中の心強い味方となっています。
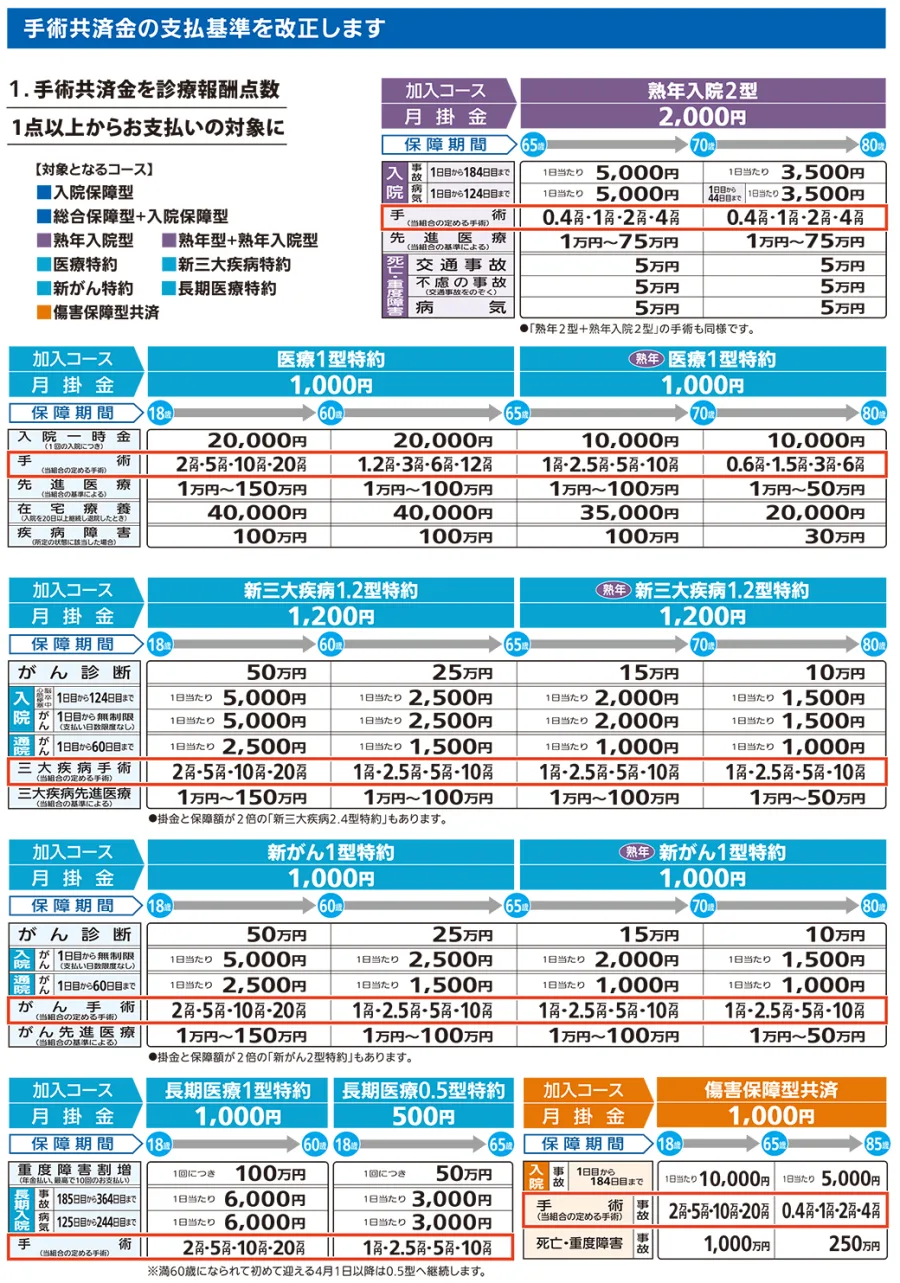
シニア層に向けた「熟年型共済の加入条件」にも注目が集まっています。満65歳から満69歳までの健康な方であれば新規加入が可能で、すでに総合保障型に加入している場合は満85歳まで自動継続できます。持病がある高齢者向けに告知内容を緩和したコースも用意されていますが、年齢とともに保障額が逓減する仕組みを理解したうえで、手持ちの貯蓄とのバランスを計算することが大切です。
加えて、地域住民の生活基盤を支える柱として見逃せないのが生命共済と火災共済の相乗効果です。「新型火災共済」は、住宅の火災や落雷だけでなく、風水害や地震等による損害にも対応しています。宮城県は過去の震災経験から防災意識が非常に高い地域ですが、民間損保の火災保険料が高騰を続けるなか、県民共済の火災共済は掛け金の安さと前述した20.00%という高い割戻率実績によって、住居防衛の切り札として定着しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に宮城県民共済に加入し、給付金を受け取った経験を持つ宮城の住民たちは、どのような感想を抱いているのでしょうか。リアルな体験談や請求手続きの現場から、ネットのカタログスペックだけでは見えない実情が浮かび上がってきます。
特に評判が良いのが「入院給付金の請求方法」のスピード感と簡便さです。民間生保の場合、所定の高額な診断書を医療機関に作成してもらい、郵送してから着金まで数週間を要することも珍しくありません。しかし宮城県民共済では、一定の条件(短期入院や簡易な手術など)を満たせば、病院が発行した領収書と診療明細書のコピーを提出するだけで請求できる簡易請求制度が整っています。
実際に仙台市在住の40代男性(急性虫垂炎で5日間入院)は次のように証言しています。
「退院後、共済の窓口に電話するとすぐに請求書類一式が届きました。病院の領収証のコピーを同封して返送したところ、書類が受理されてからわずか4営業日で給付金が口座に着金していました。急な出費で手元の現金が減っていたため、この入金スピードには本当に救われました」
一方で、近年のデジタル化に対する要望も現場から聞こえてきます。現在ではオンラインの「マイページログインと住所変更」機能が拡充され、転居に伴う住所・電話番号の変更や家族構成の変更手続きがスマートフォン上で完結できるようになりました。しかし、一部の給付金請求や特約の中途付加については、依然として電話での書類請求や郵送の往復が必要となる場面が残っており、「完全にペーパーレス化してほしい」という若い世代からの声もあります。
また、秋の恒例行事である年末調整の控除証明書については、毎年10月中旬から順次、加入者の自宅へ郵送されます。共済掛金は税法上の「生命保険料控除」および「地震保険料控除(火災共済の一部)」の対象となりますが、マイページから電子データ(XML形式)をダウンロードして勤務先へオンライン提出する仕組みも整備されており、事務負担の軽減が進んでいます。
【プロの結論】家計心理学から導く「向いている人・おすすめできない人」
行動経済学や家計心理学の観点から見ると、保険という金融商品は「過剰な安心を買ってしまう心理(ゼロリスク志向)」に最も陥りやすい領域です。多額の保険料を払い続けることで安心感を得るあまり、手元の貯蓄形成が滞ってしまっては本末転倒と言わざるを得ません。明確な境界線を持って「共済を選ぶべきか、民間を選ぶべきか」を峻別する必要があります。
【宮城県民共済が向いている人の条件】
- 20代〜50代前半の現役世代で、毎月の固定費をとにかく最小限に抑えたい人:割戻金を加味すれば実質月額約1,500円で必要十分な入院・死亡保障が手に入ります。
- 子どもが小さく、突発的なケガや他者への賠償トラブルに備えたいファミリー:月額1,000円から加入できるこども共済の費用対効果は民間保険の追随を許しません。
- 公的医療保険(高額療養費制度)や会社の傷病手当金を正しく理解している人:「日本は医療費の自己負担に上限がある」という事実を把握していれば、日額数万円もの過剰な民間保険は不要であると判断できます。
【宮城県民共済をおすすめできない・慎重になるべき人の条件】
- 80代以降の晩年まで手厚い医療保障を一生涯残したい人:共済は85歳で完全に終了するため、終身医療保険をベースにする必要があります。
- 先進医療や自由診療、長期のがん闘病に対して数千万円規模の手厚い一時金を確保したい人:特約の手厚さやオーダーメイド性では民間のがん保険や特定疾病保険に分があります。
- 自営業やフリーランスで、病気で長期間働けなくなった際の所得補償を保険に頼りたい人:傷病手当金が出ない自営業者は、就業不能保険などの民間専門商品との組み合わせが不可欠です。
【県民 共済 宮城】に関するよくある質問(FAQ)
Q1:割戻金の振込時期は具体的にいつですか?金額はどこで確認できますか?
A1:例年8月上旬から中旬にかけて、共済掛金の振替口座に直接振り込まれます。割戻金の確定金額や直近の割戻率は、毎年夏に郵送される「割戻金振込通知書」または公式の加入者専用マイページへログインすることで詳細を確認できます。
Q2:他県の都道府県民共済から宮城県民共済への乗り換えや住所変更は可能ですか?
A2:可能です。他県から宮城県へ転居した場合、共済の権利をそのまま引き継ぐ「移管手続き」が行えます。保障の空白期間を作ることなく継続できるため、転居が決まったら速やかにマイページまたは宮城県民共済の窓口へ連絡してください。
Q3:持病や既往症があっても宮城県民共済に加入できますか?
A3:共済の加入時には健康状態に関する告知義務があります。民間の標準体保険と同様に健康告知事項があり、現在治療中の方や過去の一定期間に重い病気にかかった方は加入できない場合があります。ただし、告知項目を絞り込んだ緩和型のコースも用意されているため、まずは公式パンフレットの告知条件を丁寧に確認してください。
医療技術の進歩に伴い、入院日数は年々短期化し、外来治療や通院治療へのシフトが進んでいます。保険業界全体が複雑怪奇な特約を上乗せして保険料をつり上げる傾向があるなか、宮城県民共済が貫く「シンプル・低掛金・余剰金の還元」というフィロソフィーは、物価高に苦しむ私たちの家計防衛において極めて強力な武器であり続けています。
完璧な保険商品は存在しません。大切なのは、共済の「85歳終了」や「通院保障の制約」といった限界を冷徹に見据えつつ、現役世代の重い教育費や生活費を圧迫しないスマートな選択をすることです。貯蓄が十分に貯まるまでのベースキャンプとして宮城県民共済をフル活用し、足りない部分のみを民間の特定保険でピンポイントに補うハイブリッドな戦略こそが、賢明な判断基準と言えます。